Wypłaty iWild
Wypłaty z iWild – proces, czas i weryfikacja
 Available in US
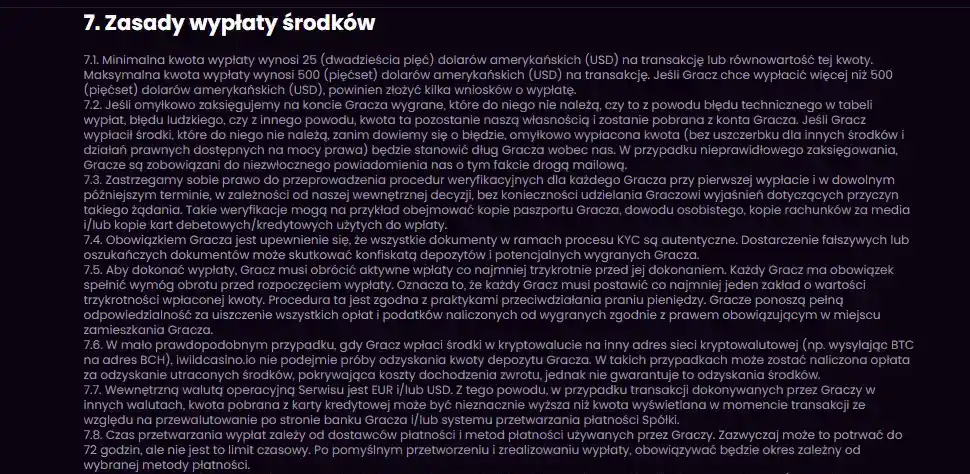
Wypłata z iWild odbywa się przez kasjer i może wymagać weryfikacji KYC. Dostępne metody zależą od konta, regionu i aktualnej konfiguracji kasjera. Nie podajemy jednej stałej liczby godzin, limitu ani opłaty, ponieważ te parametry wymagają świeżego oficjalnego potwierdzenia. Najważniejsze jest przejście poprawnej ścieżki: wybrać dostępną metodę, zadbać o zgodność danych, wykonać wymaganą weryfikację i śledzić status zlecenia.
Spis treści
- Jak wygląda wypłata z iWild krok po kroku?
- KYC przed wypłatą – co wiadomo, a czego nie warto zgadywać?
- Dlaczego wypłata może zostać zatrzymana do wyjaśnienia?
- Czas wypłaty – dlaczego jedna liczba byłaby myląca?
- Limity i opłaty – co sprawdzić przed kliknięciem „wypłać”?
- Wypłata kartą, e-portfelem, przelewem czy kryptowalutą?
- Checklista przed zleceniem wypłaty
- Co zrobić, gdy wypłata długo pozostaje w toku?
- Jak przygotować konto przed pierwszą większą wypłatą?
- Jak czytać statusy wypłaty bez nadinterpretacji?
- Jak ograniczyć problemy z wypłatą w iWild?
Jak wygląda wypłata z iWild krok po kroku?
Wypłata z iWild zaczyna się w kasjerze, gdzie użytkownik wybiera jedną z metod dostępnych dla swojego konta. iWild obsługuje szerokie kategorie płatności, w tym karty, portfele elektroniczne, przelewy bankowe i wybrane kryptowaluty, ale nie każda metoda musi być dostępna w obu kierunkach. To, że kanał działał przy wpłacie, nie oznacza automatycznie, że pojawi się jako opcja wypłaty.
Przed zleceniem wypłaty warto sprawdzić trzy rzeczy: czy dane konta są kompletne, czy konto wymaga dodatkowej weryfikacji oraz czy wybrana metoda jest zgodna z informacjami zapisanymi w profilu. Po wysłaniu zlecenia należy zachować jego identyfikator i śledzić status w kasjerze. Dokładne czasy, limity oraz ewentualne opłaty są parametrami zmiennymi i nie są tu przedstawiane jako stałe wartości, ponieważ aktualny ekran kasjera jest dla nich właściwym punktem odniesienia.
| Etap | Co robi użytkownik | Co może wymagać kontroli |
|---|---|---|
| 1. Kasjer | Otwiera sekcję wypłat | Dostępne metody i waluta |
| 2. Metoda | Wybiera kanał odbioru środków | Zgodność z kontem i wcześniejszymi wpłatami |
| 3. Dane | Podaje wymagane informacje | Imię, nazwisko, rachunek lub adres portfela |
| 4. Weryfikacja | Realizuje KYC, jeśli system tego wymaga | Tożsamość i zgodność danych |
| 5. Zlecenie | Potwierdza wypłatę | Status i identyfikator operacji |
KYC przed wypłatą – co wiadomo, a czego nie warto zgadywać?
iWild stosuje weryfikację KYC. To oznacza, że przed wypłatą lub na innym etapie korzystania z konta może pojawić się potrzeba potwierdzenia tożsamości. iWild stosuje KYC, ale dokładna lista dokumentów i czas ich sprawdzania mogą się zmieniać. Użytkownik powinien kierować się wymaganiami widocznymi na swoim koncie, zamiast zakładać, że jedna lista obowiązuje każdego.
Praktycznie najważniejsze jest zachowanie pełnej zgodności danych. Imię i nazwisko, data urodzenia, kraj zamieszkania oraz dane używane przy metodzie płatności nie powinny się wzajemnie wykluczać. Jeżeli konto utworzono przy użyciu skrótu nazwiska, innego kraju albo cudzej metody płatności, proces wyjaśniania może być trudniejszy. Dlatego etap rejestracji ma bezpośredni wpływ na późniejszą wypłatę. Osobny przewodnik po tym obszarze znajdziesz na stronie Rejestracja i KYC w iWild.
Najbezpieczniejsza praktyka
Nie czekaj z porządkowaniem danych do momentu dużej wypłaty. Sprawdź profil wcześniej, korzystaj z metod płatności należących do ciebie i wykonuj instrukcje wyświetlane na koncie zamiast opierać się na starych zrzutach ekranu lub cudzych doświadczeniach.
Dlaczego wypłata może zostać zatrzymana do wyjaśnienia?
Nie każde opóźnienie oznacza problem techniczny. Wypłata może wymagać dodatkowej kontroli, gdy dane transakcji nie pasują do profilu, gdy system żąda KYC albo gdy metoda odbioru wymaga dodatkowego potwierdzenia. Przy kryptowalutach dochodzi jeszcze ryzyko wyboru niewłaściwej sieci lub adresu. Przy przelewie bankowym znaczenie ma poprawność danych rachunku. Przy e-portfelu istotna jest zgodność właściciela konta.
Drugim źródłem problemów jest mieszanie kilku kanałów bez sprawdzenia, które z nich są dostępne do wypłaty. Użytkownik może wpłacać kartą, a następnie oczekiwać wypłaty przez inną metodę, która nie jest pokazana na jego koncie. Dlatego jeszcze przed pierwszą większą wpłatą warto otworzyć sekcję wypłat i zobaczyć, jakie opcje są obecnie dostępne. Szerszy obraz kategorii płatniczych znajdziesz na stronie Płatności iWild w Polsce.
Czas wypłaty – dlaczego jedna liczba byłaby myląca?
Czas wypłaty składa się z co najmniej dwóch odcinków. Pierwszy to czas po stronie operatora, obejmujący przyjęcie zlecenia, ewentualną kontrolę i zatwierdzenie. Drugi to czas po stronie wybranej metody płatniczej. Nawet gdy operator zakończy swoją część, bank, portfel lub sieć blockchain może mieć własny harmonogram.
Właśnie dlatego deklaracja typu „wypłata trwa X godzin” bez aktualnej oficjalnej informacji jest mało użyteczna. Bardziej praktyczne jest śledzenie statusu zlecenia i rozróżnienie, czy operacja nadal oczekuje na akceptację w iWild, czy została już wysłana do systemu płatniczego. To rozróżnienie pozwala skierować pytanie do właściwej strony.
Jeżeli status długo się nie zmienia, przygotuj numer transakcji, datę zlecenia, metodę i kwotę. Z takimi danymi łatwiej skontaktować się z obsługą. Kanały wsparcia i sposób przygotowania zgłoszenia są opisane na stronie Pomoc i obsługa klienta iWild.
Limity i opłaty – co sprawdzić przed kliknięciem „wypłać”?
Dokładne limity wypłat, opłaty i progi dla poszczególnych metod należą do informacji, które mogą zmieniać się zależnie od konta, waluty, metody i aktualnych warunków. Dlatego nie warto kopiować ich z archiwalnej recenzji. Najlepszym źródłem operacyjnym jest aktualny kasjer po zalogowaniu.
Przed potwierdzeniem zlecenia spójrz na podsumowanie transakcji. Powinno ono jasno pokazywać kwotę, wybraną metodę i ewentualne dodatkowe warunki. Przy wypłacie kryptowalutowej sprawdź aktywo, sieć oraz adres znak po znaku. Przy przelewie bankowym zweryfikuj rachunek odbiorczy i dane właściciela. Jeżeli cokolwiek się nie zgadza, bezpieczniej przerwać operację i wyjaśnić problem przed wysłaniem środków.
Wypłata kartą, e-portfelem, przelewem czy kryptowalutą?
Każda kategoria ma inny profil. Karta jest znana większości użytkowników, ale nie każdy system kartowy obsługuje wypłaty w taki sam sposób. E-portfel może uprościć przepływ środków, lecz wymaga aktywnego konta prowadzonego na właściwe dane. Przelew bankowy jest czytelny, ale zależy od poprawności danych rachunku. Kryptowaluty wymagają szczególnej uwagi przy wyborze sieci i adresu, ponieważ błędnie wysłanej transakcji często nie da się cofnąć.
iWild jest powiązany z obsługą kart, e-portfeli, przelewów oraz kryptowalut takich jak Bitcoin, Ethereum i USDT. Nie oznacza to jednak, że wszystkie te kanały pojawią się jednocześnie na każdym koncie i w obu kierunkach. Lista w kasjerze powinna mieć pierwszeństwo przed ogólną listą metod.
Jeżeli interesuje cię osobno użycie aktywów cyfrowych, zobacz przewodnik Kryptowaluty w iWild, gdzie ważniejsze od samej szybkości są poprawność sieci, kurs oraz sposób prezentacji salda.
Checklista przed zleceniem wypłaty
- Sprawdź dane profilu. Imię, nazwisko i inne informacje powinny być aktualne oraz zgodne z metodą płatności.
- Otwórz aktualny kasjer. Korzystaj tylko z metod pokazanych na twoim koncie.
- Sprawdź status KYC. Jeśli pojawia się prośba o weryfikację, wykonaj ją zgodnie z instrukcjami wyświetlanymi w serwisie.
- Zweryfikuj kwotę. Upewnij się, że mieści się w aktualnych zasadach kasjera.
- Sprawdź dane odbiorcze. Rachunek, portfel i adres sieciowy muszą być poprawne.
- Zapisz identyfikator transakcji. Przyda się, jeśli trzeba będzie skontaktować się z pomocą.
- Nie twórz wielu identycznych zleceń. Najpierw ustal status pierwszej operacji.
Co zrobić, gdy wypłata długo pozostaje w toku?
Najpierw sprawdź status w kasjerze i historię transakcji. Jeśli zlecenie nadal oczekuje, poszukaj komunikatu o weryfikacji lub dodatkowym działaniu. Jeśli ma status zrealizowany, a środki nie dotarły, problem może znajdować się po stronie banku, portfela albo sieci. Wtedy istotny jest numer transakcji lub inny identyfikator potwierdzający wysłanie środków.
Kontakt z obsługą jest skuteczniejszy, gdy wiadomość zawiera konkrety: datę, kwotę, metodę, status i identyfikator. Nie wysyłaj pełnych danych karty, hasła ani kodów bezpieczeństwa. Jeżeli support prosi o dokumenty KYC, korzystaj z kanału wskazanego bezpośrednio na koncie, a nie z przypadkowych adresów znalezionych w sieci.
Jak przygotować konto przed pierwszą większą wypłatą?
Najlepszy moment na uporządkowanie konta przypada jeszcze przed zleceniem wypłaty. W praktyce warto wejść do profilu i sprawdzić, czy podstawowe dane są kompletne, a następnie porównać je z informacjami na rachunku bankowym, karcie lub e-portfelu. Wszelkie różnice warto wyjaśnić wcześniej, bo przy wypłacie system może mocniej weryfikować zgodność danych niż przy zwykłym przeglądaniu serwisu.
Dobrym nawykiem jest także zapisywanie potwierdzeń wpłat i numerów transakcji. Nie chodzi o gromadzenie każdego ekranu, lecz o zachowanie tych danych, które mogą później pomóc ustalić źródło środków i historię operacji. Jeżeli konto ma już ukończony KYC, warto sprawdzić, czy nie pojawił się nowy komunikat wymagający ponownego potwierdzenia części informacji. Weryfikacja może być wykonywana etapami, dlatego wcześniejsze zakończenie jednego procesu nie oznacza, że system nigdy więcej nie poprosi o aktualizację danych.
Przed większą wypłatą sensowne jest również wykonanie małego testu operacyjnego, jeżeli kasjer i zasady konta na to pozwalają. Nie chodzi o obchodzenie limitów, ale o sprawdzenie, czy wybrana metoda jest poprawnie skonfigurowana i czy użytkownik rozumie cały przebieg. Taki test zmniejsza ryzyko pomyłki przy rachunku, adresie portfela czy wyborze sieci.
Jak czytać statusy wypłaty bez nadinterpretacji?
Status transakcji powinien być czytany dosłownie. Oczekująca operacja nie jest jeszcze przelewem zakończonym, a status zrealizowany po stronie iWild nie zawsze oznacza, że pieniądze są już widoczne w banku lub portfelu. Pomiędzy tymi punktami może istnieć etap rozliczenia po stronie zewnętrznego dostawcy płatności.
Jeżeli status jest niejasny, najważniejsze jest ustalenie, po której stronie znajduje się transakcja. Jeśli kasjer nadal pokazuje ją jako oczekującą, pytanie kieruje się do iWild. Jeżeli iWild pokazuje zakończenie, a środków brakuje, potrzebny może być identyfikator operacji do dalszego sprawdzenia u dostawcy płatności. Taki podział znacznie ułatwia rozmowę z pomocą i ogranicza liczbę zgłoszeń wysyłanych bez potrzebnych danych.
Warto też unikać samodzielnego anulowania i ponownego składania wypłaty bez zrozumienia konsekwencji. W niektórych systemach ponowne zlecenie może uruchomić proces od początku. Jeśli interfejs oferuje możliwość anulowania, najpierw sprawdź aktualny status i powód, dla którego chcesz to zrobić.
Jak ograniczyć problemy z wypłatą w iWild?
Najwięcej problemów można wyeliminować jeszcze przed pierwszym zleceniem: używać prawdziwych i spójnych danych, wybierać metody płatności należące do właściciela konta, sprawdzać aktualny kasjer oraz reagować na prośby o KYC bez odkładania ich do momentu wypłaty. Takie podejście nie gwarantuje konkretnego czasu realizacji, ale zmniejsza liczbę punktów, w których proces może wymagać dodatkowego wyjaśnienia.
Przy iWild nie warto opierać decyzji na jednej obietnicy szybkości. Ważniejsza jest pełna ścieżka: poprawne konto, dostępna metoda, zgodność danych, jasny status zlecenia i możliwość udokumentowania transakcji. To daje bardziej praktyczną kontrolę nad wypłatą niż nieaktualna liczba godzin z zewnętrznej recenzji.
Szerszy obraz marki znajdziesz w materiale iWild Casino opinie 2026.
Napisane przez zespół „Iwild Casino”.